1月PMI将发布、联储利率决议在即:下周市场“风险点”与“机会点”一起到来
临近1月末,宏观数据与政策窗口集中打开。1月PMI将于1月31日公布,美联储也将公布最新利率决议;与此同时,A股还将迎来较大规模限售股解禁与新股发行。多重事件叠加,既可能放大波动,也可能带来结构性配置机会。
关键日程密集:数据、政策、供给端三条线同时“上强度”
1月的最后一周,宏观与市场事件密集到来。根据公开日程,1月31日国家统计局将公布1月PMI数据,成为判断国内景气修复能否延续的重要观察窗口。与此同时,美联储将公布最新利率决议,海外流动性预期与美元资产定价可能随之调整。对于跨市场资金而言,宏观数据与政策态度在同一时间段内“共振”,往往会带来更明显的风险偏好切换。
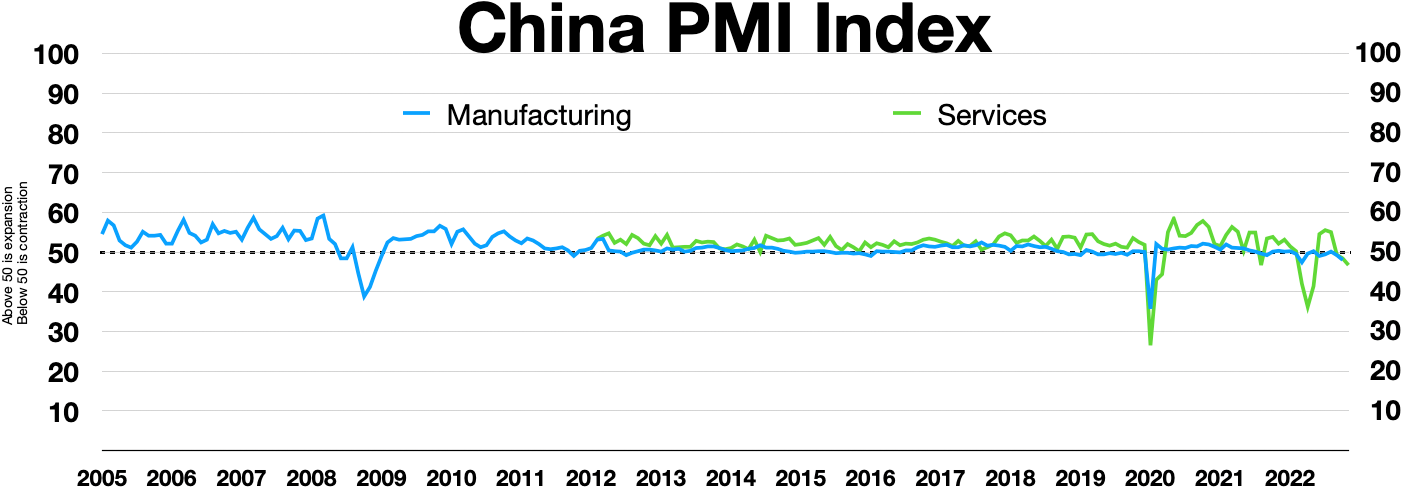
从历史经验看,PMI一旦在荣枯线上方连续站稳,往往会强化企业补库与投资预期,利好顺周期与盈利修复方向;反之若再度走弱,则可能推动资金回流防御与高股息板块。投资者关注的不仅是PMI数值本身,还包括生产、新订单、原材料库存等分项的边际变化,因为这些分项通常领先反映企业经营压力与需求韧性。
A股供给端压力:限售股解禁与新股发行带来资金再平衡
除宏观与海外政策外,A股下周还面临供给端因素:较大规模限售股解禁与新股发行安排会对短期资金面产生扰动。解禁并不等同于减持,但会改变市场的潜在供给预期;若叠加业绩预告密集披露期,个股层面容易出现分化加剧的行情。
在这种“事件堆叠”的窗口期,交易层面更需要关注:一是指数波动扩大时的仓位与风控;二是解禁比例、股东结构与公司基本面对解禁后股价路径的影响;三是新股发行对短线流动性的吸收效应。对中长期资金而言,这类波动也可能提供更好的择时与分批布局机会。
如何把握结构性机会:关注景气、现金流与政策敏感度
当宏观数据、海外政策与供给端变量同时出现,市场往往走“结构胜于指数”的路径。更稳健的思路是:优先选择景气确定性较高、现金流质量较好、对政策与利率变化更敏感的方向,再结合事件结果逐步调整。若PMI延续改善,制造业链条与部分消费复苏方向可能受益;若海外利率预期发生变化,则与资金成本相关的成长与估值板块可能波动更大。
总体而言,下周不是“单一利好或利空”主导的行情,而更像一次对市场韧性与资金定价能力的综合测试。对普通投资者来说,把事件当作“验证器”而不是“赌方向”,在信息落地后再做选择,往往更能避免高波动时的情绪化操作。